Dokumenty do ubezpieczyciela po wycieku z instalacji CO warto przygotować w określonej kolejności. Najpierw zgłoś zdarzenie i udokumentuj jego skutki. Następnie zbierz dane instalacji, uzyskaj kosztorys oraz pisemne potwierdzenie zakresu finansowania. Dopiero wtedy ustalamy planowaną naprawę i sposób rozliczenia.
Rozliczenie bezgotówkowe oznacza, że zaakceptowana należność trafia bezpośrednio do wykonawcy. Wymaga uzgodnienia z ubezpieczycielem i wykonawcą. Zakres ochrony, limity oraz ewentualny udział własny wynikają z Twojej umowy.
Jeżeli chcesz najpierw sprawdzić, jakie koszty mogą podlegać refundacji, przeczytaj stronę zwrot kosztów uszczelnienia instalacji z ubezpieczenia. Poniżej skupiamy się na dokumentach i kolejnych etapach zgłoszenia.
Nie czekaj z ograniczeniem czynnego wycieku na decyzję likwidatora. Zabezpiecz mienie i wezwij pomoc, jeżeli sytuacja tego wymaga. Pilne działania udokumentuj zdjęciami i zachowaj rachunki. Zasady takiego postępowania opisuje również ERGO Hestia w odpowiedziach dotyczących awarii instalacji przed oględzinami.
Etap 1. Znajdź polisę i zgłoś wyciek z instalacji CO
Odszukaj polisę domu lub mieszkania oraz właściwe dla niej ogólne warunki ubezpieczenia, czyli OWU. Sprawdź dane kontaktowe na polisie lub oficjalnej stronie towarzystwa. Zgłoszenie złóż dostępnym kanałem: przez formularz, aplikację, infolinię albo wskazany adres e-mail.
Przygotuj numer polisy, adres zdarzenia, dane kontaktowe i datę zauważenia problemu. Opisz objawy oraz znane uszkodzenia. Jeżeli nie znasz dnia powstania wycieku lub jego przyczyny, zaznacz to wprost. Nie zastępuj brakujących informacji przypuszczeniami.
Po rejestracji zachowaj numer szkody. Podawaj go w tematach wiadomości i przy dosyłaniu dokumentów. Nie odkładaj zgłoszenia tylko dlatego, że nie masz jeszcze kosztorysu — dokumentację zwykle można uzupełnić później. Taką możliwość opisuje między innymi PZU w informacjach o zgłaszaniu szkód majątkowych.
Etap 2. Przygotuj zdjęcia i rzeczowy opis szkody
Dokumentacja powinna pokazywać, co faktycznie się wydarzyło i jakie są skutki. Samo zdanie „instalacja jest nieszczelna” może nie wystarczyć do oceny zakresu roszczenia.
- Zrób zdjęcie całego pomieszczenia, aby było wiadomo, gdzie występuje problem.
- Pokaż zacieki, mokre fragmenty ścian, uszkodzone podłogi lub wyposażenie.
- Dodaj zbliżenia uszkodzeń oraz ich wymiary.
- Jeżeli wyciek lub uszkodzone połączenie jest widoczne, sfotografuj także to miejsce.
- Zachowaj oryginalne zdjęcia i zanotuj datę ich wykonania.
Podpis zdjęcia powinien zawierać miejsce i zaobserwowany objaw. Przykład: „Zdjęcie 3 — salon, ściana przy podłodze, zaciek około 80 × 40 cm, odspojona farba, stan z dnia [data]”. Wpisz rzeczywiste wymiary i datę.
Co zrobić, jeżeli na ścianie jest pleśń?
Udokumentuj również pleśń, jeżeli występuje. Nie ukrywaj jej ani nie usuwaj ze zdjęć. Allianz w swoich wskazówkach fotografowania szkody zalaniowej wymienia także zdjęcia pleśni i grzyba.
Takie ślady mogą wymagać wyjaśnienia czasu i przyczyny zawilgocenia. Nie ma jednak jednej zasady, zgodnie z którą obecność pleśni automatycznie oznacza odmowę całego odszkodowania. Znaczenie mają okoliczności zdarzenia, zakres polisy i jej wyłączenia. Podaj, kiedy zauważyłeś poszczególne objawy, a ocenę przyczyny pozostaw diagnozie technicznej.
Spada ciśnienie, ale nie widać zalania — jak to opisać?
Jeśli problem wykryto przed pojawieniem się widocznych uszkodzeń, napisz właśnie to. Nie deklaruj zalanych ścian lub podłóg, których nie stwierdzono. Pomocne będą zdjęcia wskazań manometru, daty odczytów, informacja o uzupełnianiu wody oraz dokumentacja serwisu.
Przykładowy opis, do uzupełnienia zgodnie ze stanem faktycznym:
„Od dnia [data] obserwuję spadek ciśnienia w instalacji CO z [wartość] do [wartość] w czasie [czas], przy porównywalnych warunkach pracy. Dotychczas nie stwierdziłem widocznych uszkodzeń ścian, podłóg ani wyposażenia. Przyczyna problemu jest w trakcie ustalania. Proszę o informację, czy moja polisa obejmuje diagnostykę, usunięcie awarii lub pomoc assistance w takiej sytuacji”.
Spadek ciśnienia w instalacji CO sam w sobie nie potwierdza jeszcze wycieku z rur. Rozliczenie bez szkód następczych może być trudniejsze, dlatego zakres ochrony trzeba ustalić indywidualnie. Nie należy jednak czekać, aż dojdzie do zalania.
Etap 3. Oszacuj wartość szkody na podstawie jej zakresu
Jeżeli formularz pyta o wysokość szkody, podaj uczciwe oszacowanie i zaznacz, że kwota jest wstępna. Uwzględnij znane uszkodzenia oraz przewidywane, uzasadnione prace. Rozdziel naprawę instalacji od osuszania, odtworzenia wykończenia i uszkodzonego wyposażenia.
Kwoty 5 000 zł lub 10 000 zł mogą być odpowiednie w konkretnych sprawach, ale nie są uniwersalnymi stawkami za małe i większe zalanie. Powinny wynikać z zakresu prac lub wstępnej wyceny. Jeśli nie potrafisz oszacować kosztów, zapytaj, jak oznaczyć wartość do ustalenia. Po otrzymaniu kosztorysów uzupełnij zgłoszenie.
Etap 4. Prześlij nam dane do kosztorysu uszczelnienia
W sprawie przygotowania kosztorysu napisz na uszczelniacze.net@gmail.com. W temacie wpisz: „Kosztorys uszczelnienia CO — numer szkody [numer]”.
Do wyceny przygotuj:
- adres wykonania usługi i dane kontaktowe;
- nazwę ubezpieczyciela oraz numer szkody;
- opis problemu, zdjęcia i posiadany protokół diagnostyczny;
- typ, markę i model kotła lub pompy ciepła — pomocne jest zdjęcie tabliczki znamionowej kotła;
- zestawienie grzejników: liczba, rodzaj, wymiary lub liczba żeberek;
- powierzchnię podłogówki, a jeśli są znane — długości pętli i średnice rur;
- pojemność bufora i innych elementów należących do uszczelnianego obiegu;
- informację, czy w instalacji jest woda, czy glikol, oraz znany ubytek wody.
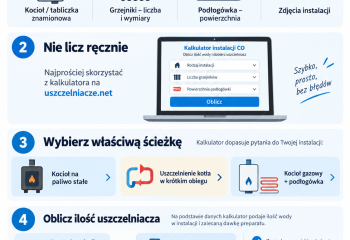
Dane te pomagają obliczyć ilość wody w instalacji CO i dobrać ilość preparatu. Brakujące informacje wyjaśnimy podczas konsultacji — nie wpisuj przypadkowych wartości.
Kosztorys powinien osobno wskazywać preparat, jego ilość, usługę aplikacji, dojazd i dokumentację. Opisujemy także proponowane uszczelnienie chemiczne jako metodę ograniczającą potrzebę kucia. Jej zastosowanie wymaga oceny technicznej; nie każdy wyciek nadaje się do takiej naprawy.
Etap 5. Uzyskaj pisemną akceptację i uzgodnij rozliczenie
Prześlij kosztorys ubezpieczycielowi pod numerem szkody. Poproś o pisemne potwierdzenie:
- czy zdarzenie i proponowana naprawa są objęte ochroną;
- jaki zakres prac i jaką kwotę brutto zaakceptowano;
- czy płatność może trafić bezpośrednio do wykonawcy;
- jakie dokumenty będą potrzebne po wykonaniu usługi;
- czy występują limity, udział własny lub koszty po stronie klienta.
Samo przyjęcie kosztorysu do weryfikacji nie jest zgodą na pokrycie kosztów. Przed planowaną usługą wyjaśniamy warunki zlecenia i płatności. Zależnie od sposobu rozliczenia potrzebne może być upoważnienie do wypłaty albo odpowiednio uzgodniona cesja. Przy polisie z cesją na bank może być wymagana także jego zgoda.
Możesz napisać: „Proszę o pisemną akceptację załączonego kosztorysu uszczelnienia chemicznego instalacji CO, potwierdzenie kwoty objętej ochroną oraz warunków bezpośredniej wypłaty na rzecz wykonawcy”.
Etap 6. Wykonanie usługi, protokół i faktura
Po uzgodnieniu zakresu finansowania i warunków zlecenia ustalamy termin realizacji. Po aplikacji przygotowujemy dokumentację wykonanych czynności oraz fakturę. Opis obejmuje zastosowany preparat, jego ilość, przebieg prac i ustalone zasady kontroli efektu.
Do rozliczenia przekazujemy dokumenty wymagane w danej sprawie, w tym protokół wykonania, fakturę oraz uzgodnioną dyspozycję płatności. Jeżeli potrzebne są późniejsze odczyty ciśnienia lub uzupełnienie dokumentacji, ustalamy to z klientem. Nie potwierdzamy trwałego uszczelnienia przed jego sprawdzeniem.
Ile trwa przygotowanie dokumentów i rozliczenie?
Po otrzymaniu kompletu danych w prostych sprawach możliwe jest przygotowanie kosztorysu na kolejny dzień roboczy. Termin potwierdzamy indywidualnie.
W sprawnie prowadzonych sprawach z naszej praktyki ocena kosztorysu może zająć około pięciu dni roboczych, a płatność około tygodnia po przekazaniu kompletu dokumentów końcowych. Są to orientacyjne czasy, a nie gwarancja decyzji ani wypłaty. Oględziny, dodatkowe pytania lub ustalanie odpowiedzialności mogą wydłużyć postępowanie.
Lista dokumentów przed rozpoczęciem planowanej naprawy
- Polisa i numer zarejestrowanej szkody.
- Zdjęcia, opis zdarzenia i wykaz rzeczywistych uszkodzeń.
- Dane instalacji oraz dostępne wyniki diagnostyki.
- Kosztorys z opisem proponowanej metody.
- Pisemne stanowisko ubezpieczyciela określające zakres i kwotę finansowania.
- Uzgodnione warunki zlecenia i wypłaty na rzecz wykonawcy.
Masz numer szkody i chcesz przygotować kosztorys uszczelnienia CO? Prześlij opis problemu oraz dane instalacji na uszczelniacze.net@gmail.com. Pomożemy przygotować techniczną część dokumentacji do oceny przez ubezpieczyciela.